Deutsch
 Dansk


Tipps und Tricks August 2026
Formular: “Erklärung Wirtschaftliche Eigentümer“
Die Erklärung zu den wirtschaftlichen Eigentümern muss von allen Projektpartnern mit privater Rechtsform zu jedem Auszahlungsantrag eingereicht werden. Dies umfasst auch Projektpartner mit privater Rechtsform, die als „öffentlich-ähnlich“ eingestuft werden!
Angaben sind auch erforderlich für externe Dienstleister, sollte eine EU-Vergabe im Rahmen des Projektes durchgeführt werden. In solchen Fällen ist der beauftragende Projektpartner verantwortlich, das Formular mit den entsprechenden Angaben zu wirtschaftlichen Eigentümern des Dienstleisters einzureichen.
Warum werden die wirtschaftlichen Eigentümer erfragt? Es handelt sich um eine Präventionsmaßnahme der Europäischen Kommission für alle europäischen Förderprogramme. Durch die Abfrage soll Transparenz geschaffen und Interessenkonflikte oder missbräuchliche Strukturen besser erkennbar werden.
Gibt es immer einen wirtschaftlichen Eigentümer? Was, wenn nicht? Der Begriff des wirtschaftlichen Eigentümers entspricht dem des wirtschaftlich Berechtigten nach § 3 GwG bzw. § 5 ff. BEK nr 488 af 18/05/2017. Dabei handelt es sich um natürliche Personen. Bei juristischen Personen sind dies diejenigen natürlichen Personen, die unmittelbar oder mittelbar mit mehr als 25 % beteiligt sind oder auf vergleichbare Weise Kontrolle ausüben. Gemeint ist damit derselbe Personenkreis, der auch im nationalen Transparenzregister erfasst wird.
Gibt es keine natürliche Person, die zu mehr als 25 % beteiligt ist oder Kontrolle über die Organisation ausübt, ist kein wirtschaftlicher Eigentümer anzugeben. In diesem Fall ist das Formular dennoch von der jeweiligen Organisation einzureichen. Dabei ist zu vermerken, dass kein wirtschaftlicher Eigentümer vorhanden ist.
Wo bekomme ich die Information in meiner Organisation? Bei größeren Einrichtungen kann in der Rechtsabteilung gefragt werden. Ansonsten ist die Geschäftsführung zu befragen.
Das Formular „Erklärung Wirtschaftliche Eigentümer“ ist auf unserer Homepage hinterlegt: Formulare & Datenaustauschsystem F2
Personalkostenabrechnung: Wechsel zwischen Abrechnung mit fester wöchentlicher Arbeitszeit (%) und Abrechnung per Stundennachweis ist während der Projektlaufzeit nicht möglich
Mitarbeitende in Interreg-Projekten werden mit Standardeinheitskosten in verschiedenen Leistungsgruppen gefördert. Basis ist die geleistete Arbeitszeit des Mitarbeitenden, die vereinfacht durch feste Prozentanteile der Arbeitszeit (wenn der Arbeitsumfang sinnvolle, regelmäßig wöchentlich wiederkehrende Arbeitseinheiten erkennen lässt) oder auf Basis von Stundennachweisen abgerechnet wird, siehe auch „Förderfähige Kosten, Projektbudget und Finanzierung“, Kap. 2.2.4.
Beachten Sie, dass ein Wechsel von einer Abrechnungsform zur anderen während der Projektlaufzeit nicht möglich ist! Die Entscheidung für eine Abrechnungsform/ Dokumentation ist grundsätzlich bindend.
Projektabschluss: Informationen zur Abrechnung der Nachlaufzeit, siehe auch Förderregeln: „Förderfähige Kosten, Projektbudget und Finanzierung“, Kap. 2.4.4
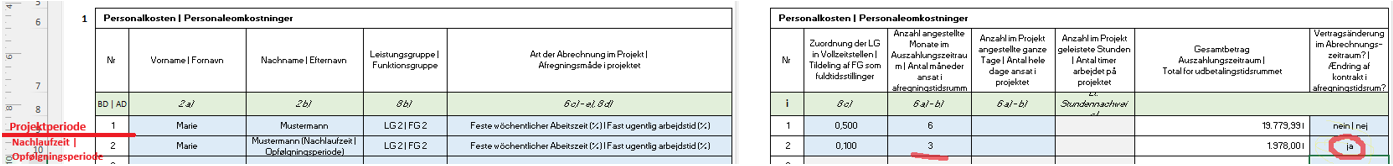
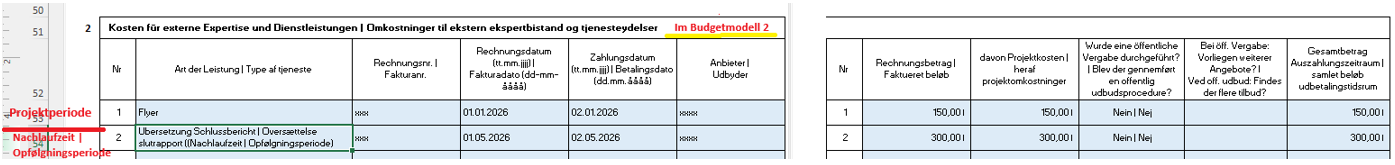
Die Kosten für die Nachlaufzeit decken die Kosten für die abschließende administrative Projektarbeit, insbesondere die Erstellung des Abschlussberichtes. Diese Kosten müssen mit dem Auszahlungsantrag zum Schlussbericht abgerechnet werden. Förderfähig sind Personalkosten, Büro- und Administrationskosten sowie gegebenenfalls mit der Berichterstellung einhergehende Dienstleistungen wie etwa Übersetzungsaufträge.
Die Kosten für die Nachlaufzeit müssen dafür (sofern es sich nicht um Pauschalen handelt) im Auszahlungsantrag (Excel-Tabelle) des Schlussberichts unbedingt in einer separaten Zeile der entsprechenden Kostenkategorie angegeben werden. Ziehen Sie die Kosten also nicht in einer Zeile zusammen mit „gleichen“ Kosten für den letzten Abrechnungszeitraum. Das heißt, dass in der Abrechnung erkennbar sein muss, welche Kosten in der Nachlaufzeit entstanden sind. Es kann dafür auch zum besseren Verständnis in der jeweiligen Zeile angegeben werden, dass es sich um Kosten der Nachlaufzeit handelt (s. Beispiel).
In der Gesamtsumme des unterschriebenen Auszahlungsantrages (Formular: „Bestätigung Auszahlungsantrag“) müssen die Kosten für die Nachlaufzeit inkludiert sein.
Zusätzlich ist darauf zu achten, dass für die jeweiligen Mitarbeitenden auch für die Nachlaufzeit ein abrechnungskonformes Beschäftigungsdokument eingereicht, d.h. in F2 hochgeladen, wird.