Deutsch
 Dansk


Tips og tricks august 2026
Formular: "Erklæring om reelle ejere"
Erklæringen om reelle ejere skal indsendes af alle projektpartnere med privatretslig form i forbindelse med hver udbetalingsanmodning. Dette gælder også projektpartnere med privatretslig form, der kategoriseres som offentligt lignende organisationer.
Hvis der gennemføres et EU-udbud inden for et Interreg-projekts rammer, så skal de eksterne udbydere også udfylde formularen. Det er den projektpartner, der afgiver ordren, der er ansvarlig for, at formularen bliver udfyldt og indsendt.
Hvorfor spørges der til de reelle ejere? Det er et forebyggende tiltag fra Europa-Kommissionen, som gælder alle europæiske støtteprogrammer. Formålet med formularen er at skabe transparens og gøre interessekonflikter eller misbrugsstrukturer lettere at identificere.
Er der altid en økonomisk ejer? Hvad hvis ikke? Begrebet »økonomisk ejer« svarer til begrebet »økonomisk berettiget person« i henhold til § 3 i GwG henholdsvis § 5 ff. i BEK nr. 488 af 18.05.2017. Her er tale om fysiske personer. For juridiske personer er det de fysiske personer, der direkte eller indirekte ejer mere end 25 % eller på tilsvarende måde udøver kontrol. Der menes hermed den samme personkreds, som også er registreret i CVR-registeret.
Hvis der ikke er nogen fysisk person, der har en andel på mere end 25 % eller udøver kontrol over organisationen, skal der ikke angives nogen økonomisk ejer. Formularen skal dog stadig indsendes af den pågældende organisation. Her skal det blot angives, at der ikke er nogen økonomisk ejer.
Hvor kan jeg få oplysningerne i min organisation? I større institutioner kan man henvende sig til den juridiske afdeling. Eller man kan henvende sig til ledelsen.
Formularen »Erklæring om reelle ejere« findes på vores hjemmeside: Formularer & dataudvekslingssystem F2
Afregning af personaleomkostninger: Det er ikke muligt at skifte mellem fast ugentlig arbejdstid (%) og afregning via timeregistrering i løbet af projektets løbetid
Medarbejdere i Interreg-projekter modtager støtte baseret på standardsatser i forskellige funktionsgrupper. Grundlaget er medarbejderens arbejdstid i projektet, som forenklet afregnes ved hjælp af faste procentandele af arbejdstiden (hvis arbejdsomfanget gør det muligt at identificere meningsfulde, regelmæssigt tilbagevendende ugentlige arbejdstimer) eller på basis af timeregistreringer, se også »Støtteberettigede omkostninger, projektbudget og finansiering«, kap. 2.2.4.
Vær opmærksom på, at det ikke er muligt at skifte fra én afregningsform til en anden i løbet af projektets løbetid! Valget af afregningsform/dokumentation er som udgangspunkt bindende.
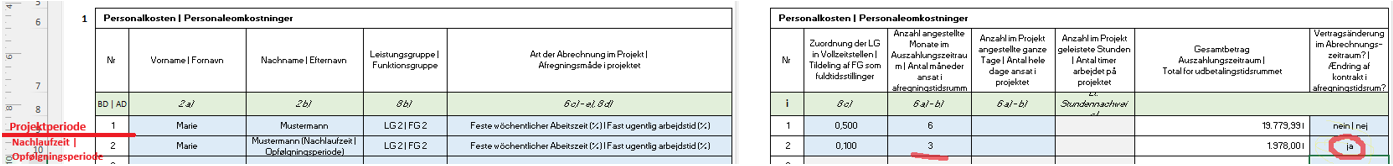
Projektafslutning: Oplysninger om afregning af opfølgningsperioden, se også støttereglerne: "Støtteberettigede omkostninger, projektbudget og finansiering", kap. 2.4.4
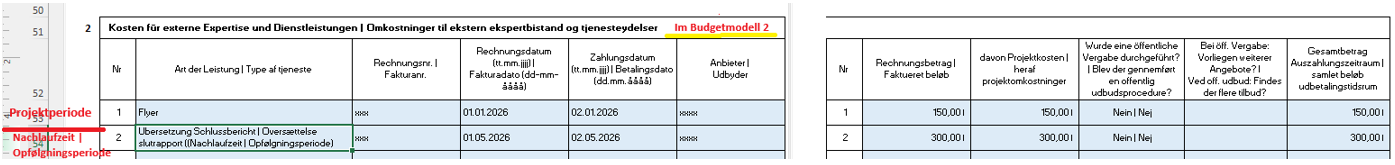
Omkostningerne til opfølgningsperioden dækker udgifterne til det afsluttende administrative projektarbejde, især udarbejdelsen af slutrapporten. Disse omkostninger skal afregnes sammen med udbetalingsanmodningen til slutrapporten. Personaleomkostninger, kontor- og administrationsomkostninger samt eventuelle tjenesteydelser i forbindelse med udarbejdelsen af rapporten, såsom oversættelsesopgaver er støtteberettigede.
Omkostningerne til opfølgningsperioden skal derfor (medmindre der er tale om faste beløb) angives på en separat linje under den relevante omkostningskategori i udbetalingsanmodningen (Excel-tabel) til slutrapporten. Saml derfor ikke omkostningerne på én linje sammen med »tilsvarende« omkostninger for den sidste afregningsperiode. Det betyder, at det tydeligt skal fremgå af udbetalingsanmodningen, hvilke omkostninger der hører til opfølgningsperioden. Se nedenstående eksempel for omkostninger i opfølgningsperioden.
Omkostningerne i opfølgningsperioden skal være inkluderet i det samlede beløb på den underskrevne udbetalingsanmodning (formular: »Bekræftelse udbetalingsanmodning«).
Derudover skal man sørge for, at der for de pågældende medarbejdere også indsendes et opdateret ansættelsesdokument for opfølgningsperioden, dvs. at det uploades til F2.